
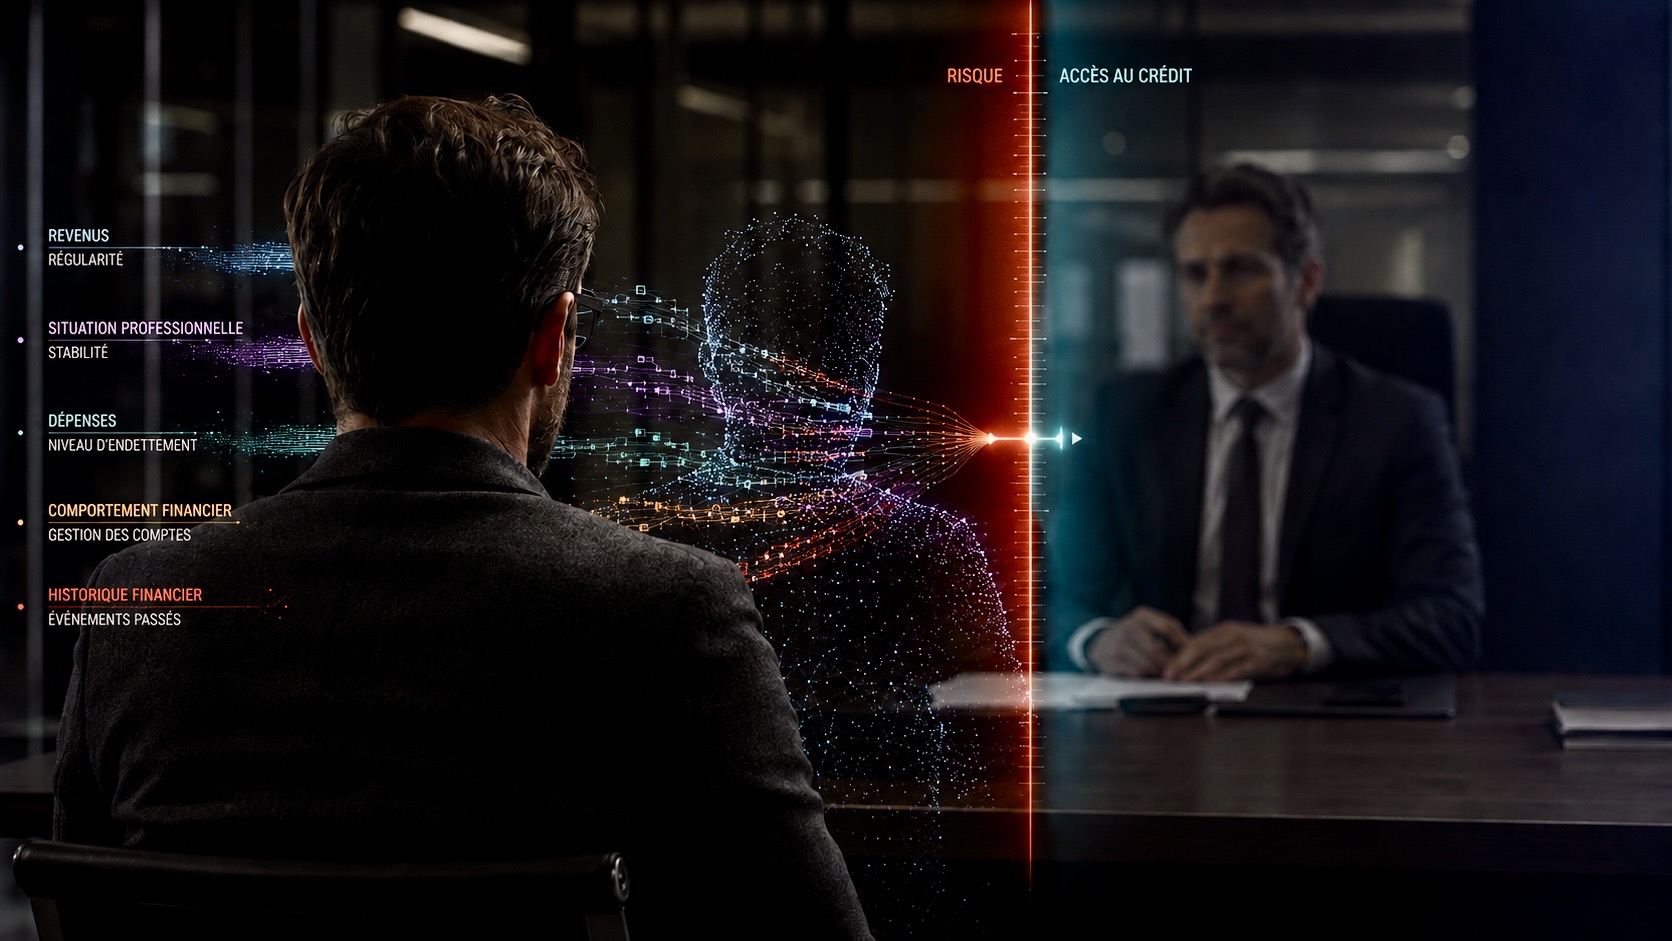
Votre solvabilité peut être calculée par un algorithme. Et ce score peut déterminer votre accès au crédit.
Le 19 août, la CNIL a rappelé les droits des personnes confrontées à un refus de crédit. Derrière cette question concrète apparaît un enjeu plus large : l’utilisation du profilage et de la décision automatisée pour déterminer l’accès à des ressources financières.
Avant d’accorder un crédit, un établissement évalue la capacité de remboursement du demandeur. Revenus, charges, situation professionnelle et familiale, logement, fonctionnement du compte ou incidents de paiement peuvent alimenter cette évaluation. Des modèles statistiques ou des systèmes d’intelligence artificielle peuvent ensuite transformer ces informations en un score de risque.
Ce score n’est pourtant plus une boîte noire inaccessible.
La CNIL précise qu’une personne exerçant son droit d’accès peut demander le score qui lui a été attribué. Communiquer uniquement le chiffre ne suffit pas : des informations permettant de le comprendre doivent également être fournies.
Lorsque la décision est entièrement automatisée et produit des effets significatifs, le RGPD impose des garanties supplémentaires sur la logique appliquée et les conséquences du traitement.
La jurisprudence européenne a renforcé cette protection.
En 2023, saisie d’une affaire concernant le système de notation de solvabilité de l’entreprise allemande SCHUFA, la CJUE a considéré que la production automatisée d’un score de solvabilité pouvait relever du régime des décisions automatisées lorsqu’il joue un rôle déterminant dans la décision finale. En 2025, elle a précisé qu’une personne devait pouvoir obtenir une explication suffisamment compréhensible pour comprendre et contester une décision automatisée.
La présence d’un humain ne suffit d’ailleurs pas nécessairement.
Dans sa recommandation de mai 2026, la CNIL demande d’examiner si l’agent possède réellement le pouvoir, les informations, le temps et l’indépendance nécessaires pour contredire le résultat algorithmique. Elle recommande même d’observer la fréquence à laquelle les agents s’écartent des recommandations du système.
Un humain qui valide systématiquement la décision d’un algorithme ne constitue donc pas nécessairement une véritable supervision humaine.
Depuis le 2 août 2026, l’AI Act ajoute une seconde couche réglementaire.
Les systèmes d’IA destinés à évaluer la solvabilité d’une personne ou à établir son score de crédit figurent parmi les systèmes d’IA à haut risque. Ils sont notamment soumis à des exigences de gestion des risques, de qualité des données, de traçabilité, de supervision humaine, de robustesse et de cybersécurité.
Pour certains de ces systèmes, leur déploiement nécessite également une évaluation de leur impact sur les droits fondamentaux.
Une nuance est essentielle : tout scoring n’est pas nécessairement une IA au sens de l’AI Act. Et certains systèmes déjà en service avant le 2 août bénéficient d’un régime transitoire tant qu’ils ne font pas l’objet de modifications significatives.
Une nouvelle étape interviendra le 20 novembre 2026 avec l’application des nouvelles règles européennes sur le crédit à la consommation, déjà transposées en France. En cas d’évaluation automatisée de la solvabilité, le consommateur bénéficiera notamment de droits à l’intervention humaine, à une explication et au réexamen de la décision.
Le mouvement de fond dépasse largement le secteur bancaire.
Crédit, assurance, recrutement ou accès à certains services peuvent progressivement reposer sur une même architecture : collecter des données, établir un profil, produire un score, classer l’individu puis utiliser cette classification pour prendre une décision.
L’enjeu n’est donc plus seulement de savoir quelles données une organisation possède sur vous.
Il est aussi de savoir ce qu’elle en déduit et quelles décisions elle peut prendre à partir de cette représentation numérique.
À mesure que ces scores conditionnent l’accès à des ressources essentielles, leur transparence, leur contestabilité et la réalité de la supervision humaine deviennent des enjeux majeurs pour les libertés numériques.
#NostrFR #RegWatch #Scoring #DonneesPersonnelles #IA #AIAct #RGPD
https://www.cnil.fr/fr/le-refus-de-credit-en-questions
https://www.cnil.fr/sites/default/files/2026-05/recommandation_octroi_de_credit.pdf